导航气象及海洋专用仪器制造行业深度调研及投资前景规划预测报告——海洋专用仪器篇
一、行业概述
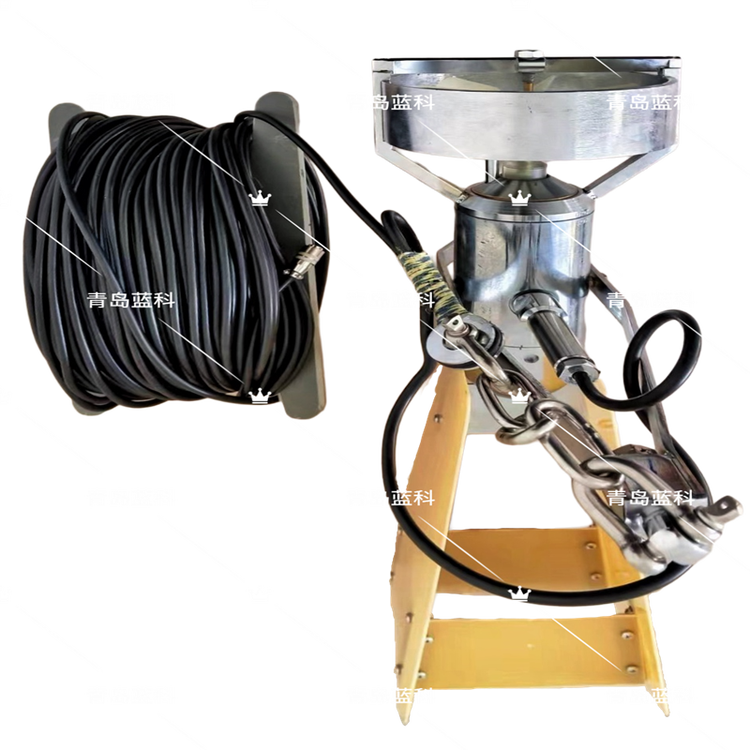
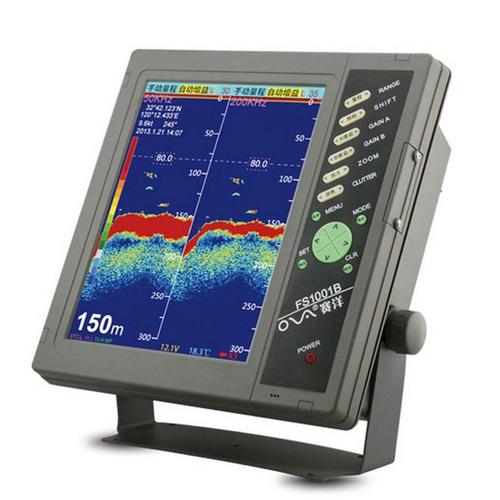
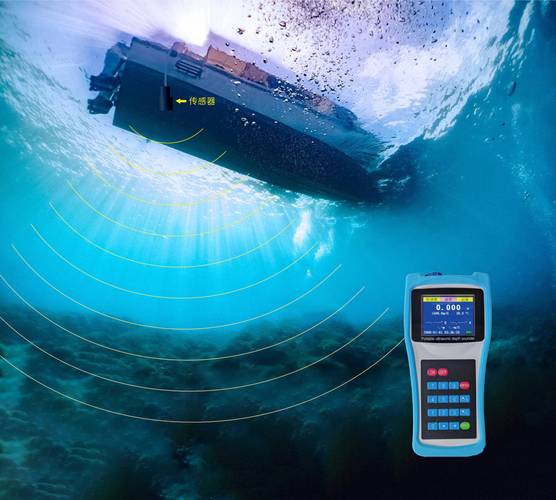
海洋专用仪器是导航气象及海洋专用仪器制造行业的核心细分领域之一,主要指用于海洋环境观测、海洋资源勘探、海洋工程建设、海洋防灾减灾以及海洋科学研究等活动的各类专用仪器设备。其产品范围涵盖海洋水文测量仪器、海洋气象观测仪器、海洋地球物理勘探仪器、海洋声学仪器、海洋光学仪器、海洋化学分析仪器以及海洋浮标、潜标、水下机器人等搭载平台。
随着全球海洋经济规模的持续扩大、海洋权益争夺的加剧以及海洋科技竞争的升级,海洋专用仪器作为认识海洋、开发海洋、保护海洋的基础性工具,其战略地位日益凸显。在国家海洋强国战略、深海战略以及“十四五”规划中海洋经济相关政策的推动下,我国海洋专用仪器制造行业进入了快速发展期。
二、市场规模与增长驱动
2.1 全球市场概况
根据行业调研数据,全球海洋专用仪器市场规模在2021年约为85亿美元,预计到2028年将突破130亿美元,复合年增长率(CAGR)约为6.5%。北美、欧洲和亚太地区是主要市场,其中亚太地区尤其是中国市场的增速显著高于全球平均水平。
2.2 中国市场规模
中国海洋专用仪器市场近年来保持年均两位数增长。2021年市场规模约为120亿元人民币,2023年已超过160亿元人民币,预计2025年有望达到220亿元,至2030年突破400亿元。驱动因素包括:
- 政策红利:海洋强国战略、深远海养殖、海上风电、海底矿产勘探等国家重点工程拉动需求。
- 科研投入增加:国家自然科学基金、国家重点研发计划对海洋观测技术持续倾斜。
- 海洋经济活动扩张:海洋油气、海洋可再生能源、海洋生物医药等产业对专用仪器的依赖加深。
- 国产替代加速:高端海洋仪器长期依赖进口,当前国产化率不足40%,替代空间巨大。
三、产业链结构分析
3.1 上游:核心零部件与原材料
包括传感器敏感元件、光学器件、声学换能器、耐压壳体材料(钛合金、高强度钢)、防腐涂层、电子元器件等。上游关键部件如高精度温盐深传感器、声学多普勒流速剖面仪(ADCP)换能器等仍主要由欧美日企业主导,是产业链的“卡脖子”环节。
3.2 中游:海洋专用仪器制造
涵盖仪器研发设计、组装集成、软件开发和校准测试。国内代表企业包括中海油服、中船重工七一〇所、国家海洋技术中心、青岛海山海洋装备、北京劳雷海洋仪器等。外资企业如美国Teledyne Marine、Sea-Bird Scientific、挪威Kongsberg等仍占据高端市场主导地位。
3.3 下游:应用领域
- 海洋科学研究:物理海洋、化学海洋、生物海洋、地质海洋研究。
- 海洋资源勘探:油气、天然气水合物、多金属结核、富钴结壳勘探。
- 海洋工程建设:跨海大桥、海底隧道、海上风电、港口航道工程。
- 海洋防灾减灾:海啸预警、风暴潮监测、赤潮预警。
- 国防安全:水下目标探测、反潜作战、海洋环境保障。
四、重点产品与竞争格局
4.1 主要产品分类
| 类别 | 代表产品 | 国产化率 | 主要瓶颈 |
|------|----------|----------|----------|
| 水文测量 | CTD、ADCP、波浪仪 | 30%-50% | 传感器精度、长期稳定性 |
| 气象观测 | 海洋气象浮标、自动气象站 | 50%-70% | 极端环境可靠性 |
| 地球物理 | 多波束测深仪、浅剖仪、磁力仪 | 20%-40% | 声学阵列、数据处理算法 |
| 声学仪器 | 侧扫声呐、浅地层剖面仪 | 30%-50% | 换能器材料与工艺 |
| 光学仪器 | 水下摄像机、激光雷达 | 40%-60% | 深海耐压与密封 |
| 化学分析 | 溶解氧、pH、营养盐分析仪 | 20%-40% | 试剂寿命、防污染 |
| 搭载平台 | Argo浮标、滑翔机、ROV/AUV | 30%-50% | 能源续航、自主控制 |
4.2 竞争格局
全球市场呈“寡头垄断+专业化细分”格局。第一梯队为Teledyne Marine、Sea-Bird、Kongsberg、Sonardyne等,占据高端市场70%以上份额;第二梯队为国内头部科研院所转制企业和部分民营企业,在中低端市场具备成本优势,并逐步向高端渗透;第三梯队为大量中小型代理商和系统集成商。
五、技术发展趋势
- 小型化与低功耗:MEMS传感器、低功耗芯片使仪器更小、更省电,适应长期布放。
- 智能化与边缘计算:仪器具备本地数据处理、AI识别功能,减少数据传输依赖。
- 组网化与物联网:海洋观测网、海底观测网实现多仪器协同、实时互联。
- 深海化与极地化:全海深(11000米)仪器、极地冰下观测仪器成为研发热点。
- 多参数集成与模块化:单一平台集成多种传感器,模块化设计便于维护升级。
- 国产替代与自主可控:核心传感器、材料、算法全面攻关,政策引导下国产化进程加快。
六、投资机会与风险
6.1 投资机会
- 高端传感器国产化:温盐深、溶解氧、ADCP换能器等“卡脖子”环节。
- 深海观测装备:全海深着陆器、深海Argo浮标、海底观测网节点。
- 海洋新能源配套仪器:海上风电运维监测、波浪能/潮汐能测量。
- 智慧海洋系统集成:海洋大数据平台、数字孪生海洋。
- 服务后市场:仪器校准、运维、数据服务。
6.2 投资风险
- 技术风险:研发周期长、投入大、失败率高。
- 市场风险:下游需求受政府预算、油价、海洋经济波动影响。
- 国际竞争风险:外资品牌降价打压、技术封锁。
- 政策风险:海洋政策调整、资金支持力度变化。
- 人才风险:跨学科复合型人才短缺。
七、前景规划与预测
7.1 短期(2024-2026)
- 国产CTD、ADCP实现批量应用,国产化率提升至50%。
- 海洋观测网建设加速,带动浮标、潜标需求。
- 海上风电运维仪器市场爆发。
7.2 中期(2027-2029)
- 深海仪器国产化率突破60%,部分产品达到国际先进水平。
- 海洋仪器与AI、大数据深度融合,智能观测成为主流。
- 行业出现若干具有国际竞争力的龙头企业。
7.3 长期(2030-2035)
- 中国成为全球海洋专用仪器制造强国,高端产品出口占比提升。
- 全海深、全海域、全天候观测能力形成。
- 海洋仪器产业规模突破千亿元,带动海洋经济高质量发展。
八、结论与建议
海洋专用仪器制造行业正处于战略机遇期,政策、技术、市场三重驱动下,行业将保持高景气度。建议投资者重点关注:具备核心传感器自研能力的企业、深海装备制造商、海洋数据服务商;同时警惕技术迭代风险和国际贸易摩擦。企业应加大研发投入,深化产学研合作,积极参与国家海洋重大工程,抢占国产替代和智能化先机。
(完)
如若转载,请注明出处:http://www.ecity-power.com/product/47.html
更新时间:2026-10-03 18:35:18